Comienzo un nuevo artículo en mi lucha por aportar datos al sector editorial.
Solo podemos actuar eficazmente en un sector si lo entendemos. Y para entenderlo necesitamos analizar qué está pasando, dónde estamos parados. Datos, no opiniones o “pareceres” que muchas veces describen una realidad que hace décadas dejó de existir.
Estoy cansado de escuchar a especialistas, estudiosos, editores y libreros hablar sobre ciertos temas de la misma forma hace décadas. Idealizaciones o añoranzas de un mundo anterior que siguen funcionando como explicación del presente.
En este caso voy a analizar las ventas de libros en MercadoLibre. Mi hipótesis es que el sector editorial está atravesando una transformación estructural. Primero voy a presentar los datos. Después, compararlos con lo que ocurre en las librerías físicas y pensar las posibles causas de esas diferencias. Finalmente, algunas hipótesis sobre las consecuencias que estos cambios pueden traer.
Sin más preámbulos, vayamos a los datos duros.
DATOS
- Una aclaración: todos la información que voy a compartir provienen de los informes sobre venta de libros que MercadoLibre pone a disposición de los vendedores que alcanzan cierto volumen mensual. Hace casi dos años que me tomo el trabajo de descargar planillas, guardar capturas de pantalla y reunir esa información.
- Entre otras variables, analicé más de 9 millones de vistas a las publicaciones del top 100 de cada mes durante este año.
- Creo que ese recorrido permite tener un panorama sobre el cual plantear hipótesis y llegar a algunas conclusiones.
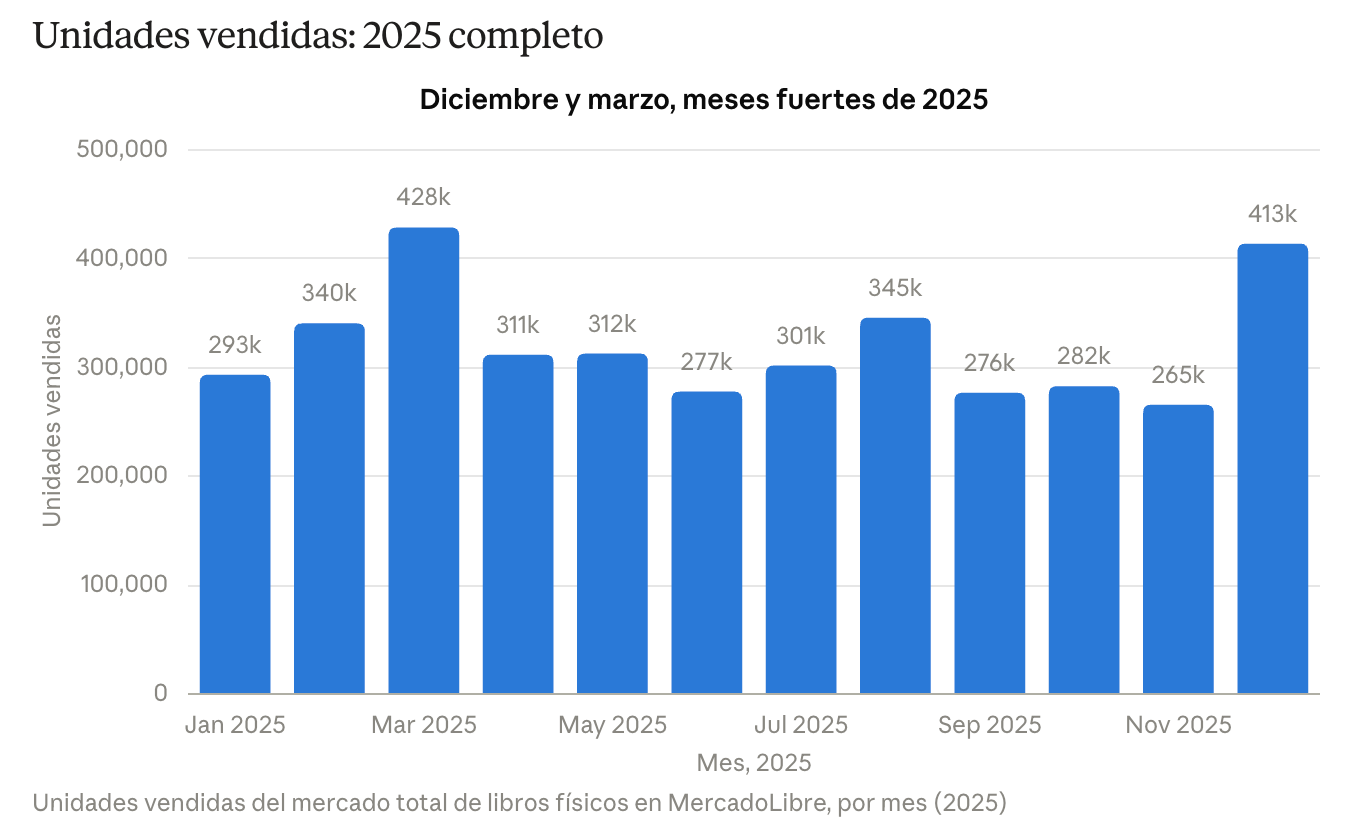
En 2025 se vendieron en total a través de MercadoLibre 3,8 millones de libros en papel, con una facturación de $109.000 millones.
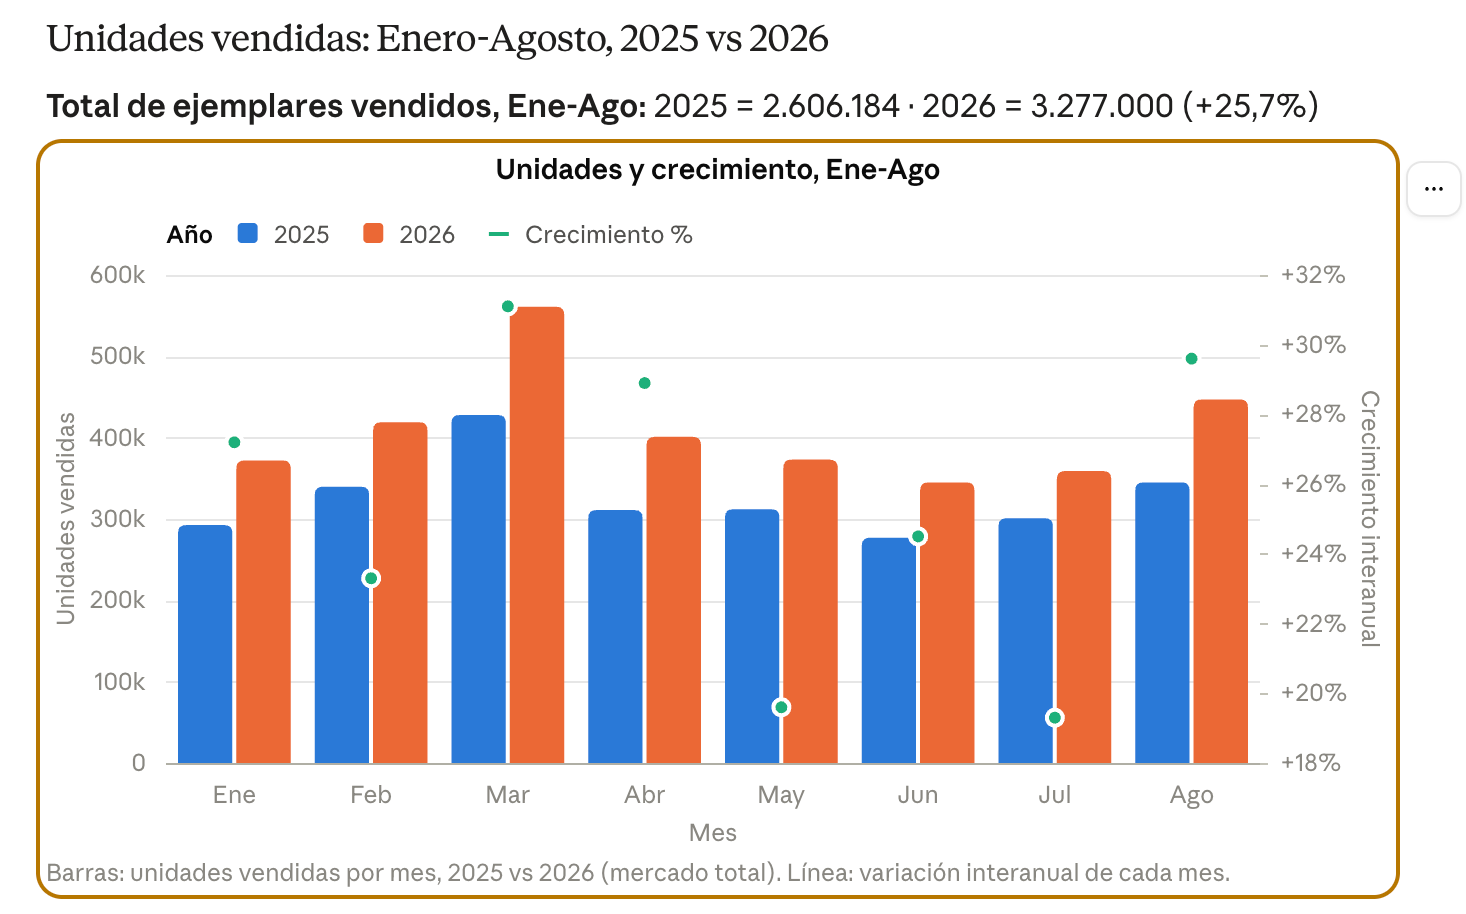
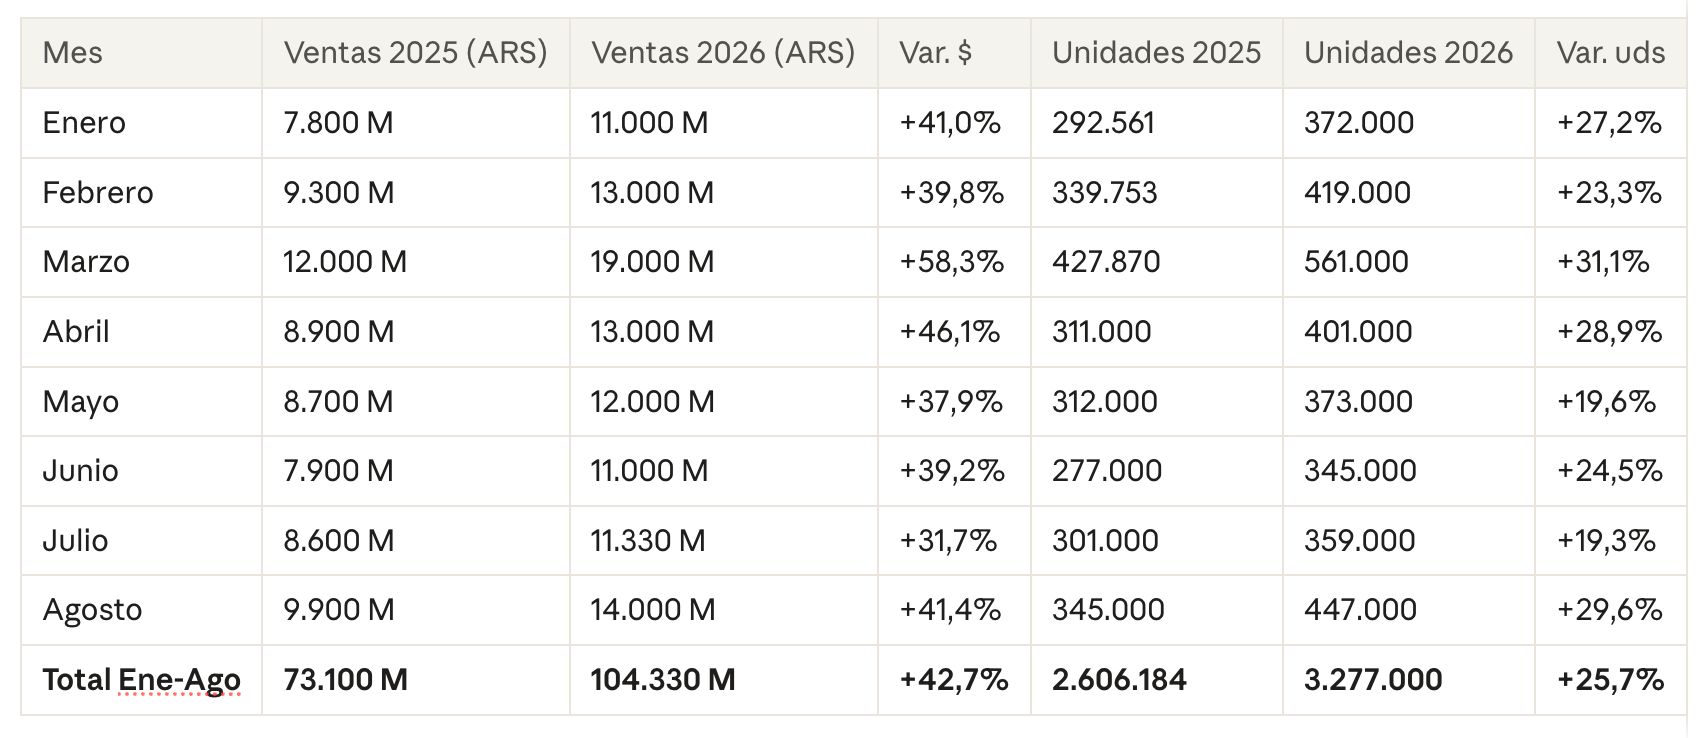
Si tomamos enero-agosto de 2026, inclusive, y lo comparamos con el mismo período de 2025, encontramos lo siguiente:
- Ejemplares vendidos: un crecimiento del 23%. Son 3,2 millones en 2026 frente a 2,6 millones en 2025.
- Facturación: un crecimiento del 41% medido en pesos. Son $104.000 millones en 2026 contra $73.000M en 2025.
- Precio promedio: $33.500 en 2026 frente a $28.300 en 2025. El aumento es del 18,2%, por debajo de la inflación. Es decir, el precio del libro corrió detrás de ella.
- Proyección anual: en 2026 se superarían los 4,8 millones de ejemplares vendidos y los $155.000 millones de facturación.
- Los momentos de mayor venta son marzo, por el comienzo de las clases, y diciembre, por las fiestas de fin de año.
- En las métricas no se ve un impacto importante de fechas comerciales como Cyber Monday o Black Friday. Esto tiene sentido si consideramos que en Argentina existe la ley del precio único y no hay posibilidad de hacer grandes descuentos. Su impacto, entonces, es bajo o nulo.
Ahora bien, ¿qué pasa con la cantidad de publicaciones que consiguen vender al menos un libro?
En septiembre de 2025 hubo 138.000 publicaciones con ventas. En diciembre de ese año fueron 188.000 y en agosto de 2026 encontramos 194.000. La comparación interanual muestra un salto del 40%.
Esto parece señalar que aumenta fuertemente la cantidad de publicaciones, pero también la cantidad de publicaciones que efectivamente venden. Algo típico del long tail (concepto clave para el sector que no me voy a cansar de repetir).
En el mundo físico, limitado por el stock y el espacio, se ofrecen “pocos” productos que concentran las ventas. Es la lógica del hit. La oferta limitada determina a la demanda.
En el mundo online se pueden ofrecer muchísimos más productos. Explota la oferta y la demanda empieza a comportarse de otra manera: aparece una larga cola de compras de nicho, con miles y miles de productos que consiguen ventas mes a mes. La oferta derrama la demanda hacia esa larga cola, hacia los nichos.
Es la misma lógica de la televisión tradicional, con unos pocos programas disponibles que concentraban un enorme rating, frente a YouTube y los streamings: miles de ofertas que distribuyen la demanda de una manera brutal. Antes veíamos cosas muy parecidas porque había poco para elegir, ahora elegimos cosas muy diversas porque hay mucho entre lo cual elegir.
Si miramos a los vendedores, en septiembre de 2025 había 890 activos y en septiembre de 2026 eran 1.071. Un crecimiento de aproximadamente el 20%.
Al dividir las ventas de septiembre de 2025 por la cantidad de vendedores, el promedio da 349 libros y $10 millones de facturación por vendedor. En 2026 pasa a 406 libros y casi $13 millones. La diferencia es del 16% en ejemplares y del 28% en facturación.
El promedio obviamente sirve poco y es solo un número representativo; no es la mediana. De todas maneras, es bueno pensar que la cantidad de vendedores creció un 20% y las ventas promedio por vendedor un 16% en unidades. Esto, de alguna manera, señalaría una mayor competencia.
TOP 100
¿Qué podemos analizar si nos concentramos en las 100 publicaciones con más ventas de cada mes?
En primer lugar, el top 100 representó, en promedio, el 3,8% de las unidades vendidas. Esto me sorprendió y me pareció muy poco. El dato vuelve a mostrar la gran atomización del sector editorial. Long tail en acción. Algo que Chris Anderson señaló hace unos veinte años y a lo que todavía no terminamos de darle relevancia ni de entender completamente.
Otro punto interesante: las publicaciones del top 100 recibieron 13 millones de visitas durante los últimos doce meses y tuvieron una tasa de conversión del 1,27%.
Este es otro factor que me llamó mucho la atención. ¿Por qué? Porque es muy similar a la conversión promedio de 1,22% de distintos productos que analiza Flat 101 en su estudio sobre ecommerce, uno de los informes más importantes de habla hispana sobre el tema.
Este dato, representado de otra manera, muestra que necesitamos aproximadamente 79 visitas para cerrar la venta de un libro.
¿Qué significa esto? Que el libro, al menos en MercadoLibre, se comporta de manera muy similar a otros productos vendidos online en otros sectores e incluso países.
¿Y por qué es interesante? Porque conocer la conversión permite estimar cuántas visitas necesitamos para vender y, a partir de ahí, proyectar ventas. Incluso podemos “comprar” esas visitas mediante publicidad, tanto en MercadoLibre como en las redes sociales u otros canales.
Por ejemplo: si una visita costara $10, invirtiendo $790 (79 visitas por $10) conseguiríamos una venta de $33.000. Esos $790 representarían el costo publicitario de esa venta: invertimos $790 y facturamos $33.000. Al dividir lo facturado por lo invertido obtenemos el retorno sobre la inversión publicitaria (ROAS) que en este caso ficticio nos daría 41,7.
Con esa información podemos empezar a calcular cuánto cuesta vender un libro de manera proactiva, qué margen queda y hasta cuánto podemos pagar para conseguir esa venta.
Otro dato: en septiembre de 2025 aproximadamente el 56% de las publicaciones del top 100 tenían publicidad. En agosto de 2026 era el 84%. La inversión publicitaria tiene cada vez más peso entre las publicaciones con más ventas. El buen manejo de paid pasa a ser clave (habilidad poco frecuente en lo editorial).
Ahora bien, todos estos números, aislados, nos dicen poco. ¿Es mucho? ¿Es poco? ¿En relación con qué?
Veamos qué pasa en las librerías físicas.
Comparación con situación en librerías
Ya vimos que las ventas de libros en MercadoLibre crecen aproximadamente un 23% interanual.
¿Qué pasa con las librerías físicas?
Según la declaración de FALPA (Federación Argentina de Librerías, Papelerías y Afines) recogida en esta nota de La Nación, el sector está en crisis: las unidades vendidas cayeron un 25% respecto de dos años atrás. En ese mismo período, las ventas de libros en Meli crecieron más del 50%.
Otro punto interesante es que varias librerías ya tuvieron que sumarse a MercadoLibre para no perder ventas. En otra nota de La Nación, Ecequiel Leder Kremer, de la histórica librería Hernández, señalaba que MercadoLibre había pasado de representar el 36% de sus ventas en 2022 al 38% en 2023, el 44% en 2024 y más del 50% en 2025.
Tomando esas referencias, las librerías físicas pierden aproximadamente una cuarta parte de sus ventas en unidades mientras Meli crece más del 50% en los últimos dos años. Dos líneas que van en sentido contrario y que implican un aumento fuerte de la participación de MercadoLibre.
Esto, por supuesto, no es lineal y no significa que cada venta que pierde una librería termine en MercadoLibre. Estos datos no permiten medir cuántas ventas se trasladaron de un canal al otro, pero sí muestran un contraste y tendencia que vale la pena analizar.
Ahora bien, ¿por qué pasa esto? ¿Por qué uno cae tanto mientras el otro crece?
CAUSAS
A partir de acá entramos en el terreno de las hipótesis. Ideas para discutir y pensar.
Cómo opera el circuito tradicional
Antes de avanzar, repasemos brevemente y de manera simplificada cómo funciona el circuito editorial.
Una editorial decide publicar un libro: contrata los derechos, lo edita, lo diseña y lo imprime. Después suele trabajar con una distribuidora que recibe los ejemplares y los envía a las librerías. Para que esto funcione necesita una tirada que le permita llegar a una cantidad razonable de puntos de venta.
Hace tiempo, un exdirector de una gran multinacional editorial me dijo: “stock es marketing” (recuerden esto porque es clave para entender el modelo tradicional y cómo pierde fuerza).
Cuantos más libros se envían a las librerías y más se presiona al canal para exhibirlos, mayor espacio ocupan, mejor se muestran y más posibilidades tienen de venderse. Una lógica posible, sobre todo, para las grandes editoriales con poder económico y de marketing.
En ese escenario, el sobrestock es parte constitutiva del sistema: sirve para competir por un espacio físico limitado.
Una editorial que lanza diez títulos con 500 ejemplares cada uno tiene mucha menos exhibición que otra que lanza ocho títulos con 2.000 ejemplares cada uno. El poder económico de producción se transforma en poder de presión y exhibición. Y eso termina convirtiéndose en poder de venta.
Ahora bien, este circuito tiene algunos inconvenientes.
El primero es que hay que sobreproducir para conseguir visibilidad. El sector editorial produce, por su propia lógica, más ejemplares de los que va a vender. Aproximadamente un 30% de los que llegan a las librerías luego son devueltos. Ese costo, por supuesto, entra en el cálculo económico y termina trasladándose al precio del libro.
El segundo es el poco tiempo que un libro permanece en la librería: en promedio, tres meses antes de ser devuelto. Eso lleva a las editoriales a una lucha constante por lanzar novedades que entren en la distribuidora, lleguen a la librería y consigan llamar la atención.
Se producen copias de más y, al mismo tiempo, el sistema empuja a lanzar novedades continuamente. Un ciclo que se fue acelerando con los años.
El tercer inconveniente es la poca cantidad de títulos que llega a cada librería en relación con todo lo que se publica. Víctor Malumián y Hernán López Winne señalan en su libro que una librería promedio recibe unas 250 novedades por mes: alrededor de 3.000 al año. En Argentina se publican aproximadamente 25.000 títulos en papel por año. Si sumamos los importados, la oferta que encontramos en una librería queda por debajo del 10% de lo publicado.
Pero hay algo más: como esa oferta rota, los 3.000 títulos que recibe a lo largo del año tampoco están disponibles al mismo tiempo. En cada momento encontramos una cantidad bastante menor.
El cuarto problema es económico. El distribuidor y la librería reciben los libros en consignación y suelen quedarse con un 45% a 55% del precio de venta al público. La editorial invierte, distribuye y, varios meses después, recibe los informes de ventas, las liquidaciones y las devoluciones.
Si uno viera este sistema en otro sector, probablemente le llamaría mucho la atención su ineficiencia.
Jeff Bezos ya lo señaló cuando analizó el sector editorial hace unos veinte años. Es uno de los ámbitos comerciales con mayor diversidad de productos —pensemos en 30.000 productos nuevos por año solo en Argentina— y con una distribución que arrastra costos de envío, almacenamiento, devolución y sobreproducción. Un lugar donde el long tail podía jugar un papel clave. Para entender ese recorrido recomiendo fervientemente el libro de Robert Spector.
Otra forma de pensarlo: en la década de 1970 se publicaban en Argentina unas 5.000 novedades al año. La cantidad de títulos prácticamente se sextuplicó, pero la cantidad de librerías y su superficie se mantuvo estable o cayó.
Más títulos compitiendo por el mismo espacio. La presión se vuelve cada vez mayor.
Cómo opera MercadoLibre
Para entender el contraste hay que mirar cómo funciona MercadoLibre.
En la inmensa mayoría de los casos, quien tiene el producto es el vendedor. El costo de almacenar ese stock queda distribuido entre miles de vendedores. La plataforma puede reunir una oferta casi infinita sin tener que guardar todos esos libros en un mismo lugar.
Además, esa oferta no necesita rotar como en una librería física: un libro puede seguir a la venta de manera continua e indefinida. Por eso la cantidad de títulos disponibles puede ser muchísimo mayor.
Otro factor que suele quedar de lado es el fondo editorial: los libros publicados hace más de un año. En la mayoría de los países representan la mayor parte de las ventas. Lo habitual es encontrar un 60% o 65% de fondo frente a un 35% o 40% de novedades.
Mientras las librerías físicas tienen que concentrarse en las novedades, el canal online puede ofrecer el fondo, que es lo que más vende en unidades. Para una librería física resulta imposible tenerlo todo.
A las novedades y al fondo se suman los usados. Otro mercado que estaba totalmente atomizado y era muy difícil de canalizar encuentra nueva vida en un lugar donde poner a disposición muchísimos títulos. En Argentina no tenemos datos, pero en Francia, por ejemplo, pueden representar entre un 10% y un 20% de las ventas de libros.
También están los importados. Una librería física necesita tenerlos en stock, con todo el movimiento logístico que eso implica. En tiendas online como Meli se puede ofrecer un libro e importarlo de manera unitaria cuando alguien lo compra. La diferencia en la oferta disponible entre un canal y otro es abismal.
Sumemos la extensión territorial de Argentina. Las librerías se concentran en determinadas zonas urbanas y dejan una gran parte del territorio sin acceso cercano a una. Un espacio que las tiendas online pueden aprovechar.
A su vez, cuando lo online crece, potencia su propio ecosistema. MercadoLibre vende libros y muchísimos otros productos. Eso fideliza al cliente, que recibe beneficios por comprar allí. También tiene MercadoPago, algo fundamental en Latinoamérica, donde una parte importante de la población no tenía cuenta bancaria o tarjeta de crédito. Como si fuera poco, la información de ese ecosistema permite identificar qué le gusta a cada persona y dirigir mejor la publicidad, con mayor conversión y menor costo. Y su poder en el mercado le permite, en muchos casos, exigir al vendedor condiciones muy favorables para el comprador: envíos gratis, cuotas, etc.
Ahora bien, pensemos en el editor.
En el circuito tradicional, la editorial termina recibiendo aproximadamente entre un 45% y un 55% del precio de venta. Vender directamente resulta atractivo: no entrega ejemplares en consignación, puede producir tiradas más acotadas, tener menos devoluciones y una menor inmovilización del capital, no espera las liquidaciones del canal y recibe entre un 65% y un 75% del precio. Su margen potencial mejora.
En tiendas online como Amazon, las devoluciones son inferiores al 5% y se puede trabajar con tiradas más cercanas a la demanda. El sobrestock puede seguir existiendo, pero se reduce la necesidad de producir ejemplares de más para repartirlos entre librerías y ganar exhibición.
Diferencias
Creo que todas estas diferencias ayudan a entender el crecimiento de MercadoLibre y los problemas de las librerías.
Mi hipótesis es que estamos frente a algo estructural, propio del sistema editorial y de su cadena tradicional. Por supuesto que la economía del país influye y que, si mejora, las cosas pueden mejorar. Pero el problema no se agota ahí.
El circuito tradicional fue pensado para un mundo con menos títulos, grandes tiradas, pocas editoriales y canales de venta concentrados. La oferta era limitada y los lectores concentraban sus compras en los títulos disponibles.
Ahora la oferta explota. Pensemos que en Estados Unidos se publicaron más de tres millones de títulos en 2025. Ofrecer ese volumen requiere un canal online con características particulares. En este caso, lo viejo no funciona.
Incluso una gran cadena de librerías que venda por internet pero mantenga la lógica de consignaciones, depósitos y stock propio seguiría enfrentando esas restricciones porque la lógica sería la misma. Un marketplace como MercadoLibre o Amazon encaja mucho mejor con esta dinámica de producción.
Novedades, fondo, importados y usados reunidos generan una oferta enorme. Y esa oferta modifica el comportamiento de los lectores. Creo que en el sector no se destaca lo suficiente algo que voy a retomar en el próximo punto. La modificación de la oferta modifica el comportamiento de la demanda («una remera que diga…»).
Además, si el editor puede cambiar al distribuidor y la librería por un marketplace y recibir un porcentaje mayor de cada venta, los incentivos para pasar a ese canal son grandes.
CONSECUENCIAS
Estas diferencias ya se ven en mercados como Estados Unidos y Brasil, donde se venden más libros en papel en tiendas online que en librerías. Las referencias son el informe anual de la AAP y el informe de producción y ventas de Brasil. Me dirán que allí no hay ley del precio único para libros y es cierto pero creo que el impacto de la ley sirve más para ralentizar estos efectos que para preservar eternamente la propia estructura.
Cada vez hay menos chances de encontrar el libro que uno busca en una librería física. Si sumamos novedades, fondo, importados y usados, hablamos de cientos de miles o millones de títulos disponibles. Esa explosión de la oferta modifica la demanda: la fragmenta y la lleva a comportarse como un long tail que el circuito físico tradicional tiene muchas dificultades para absorber.
Vuelvo a repetirlo: La oferta modifica el comportamiento de la demanda. No se hace suficiente hincapié en esto y me parece clave.
Veamos los libros más vendidos en MercadoLibre y en Yenny, la principal cadena de librerías de Argentina.
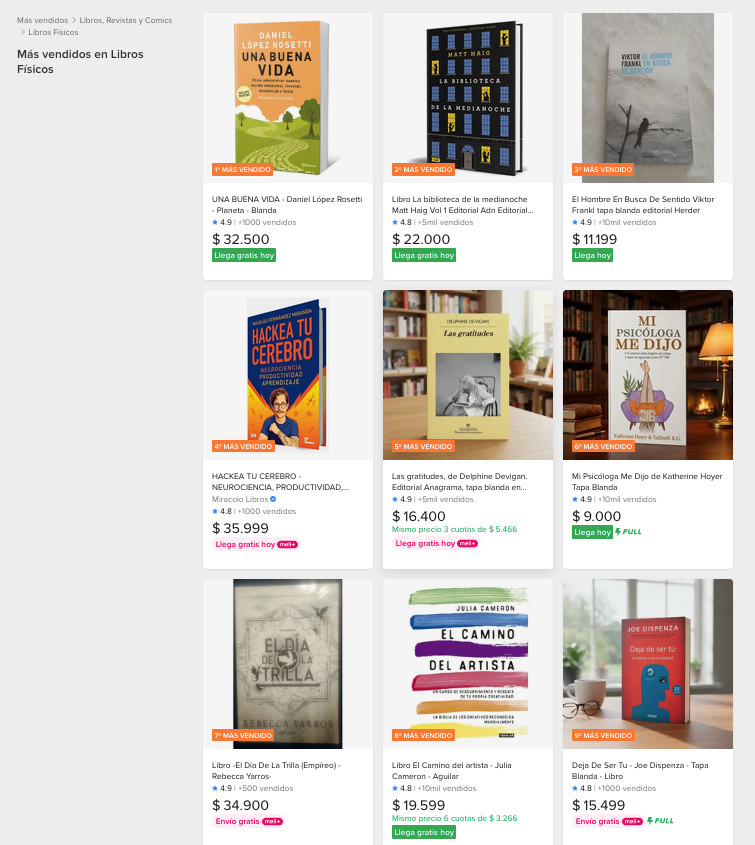
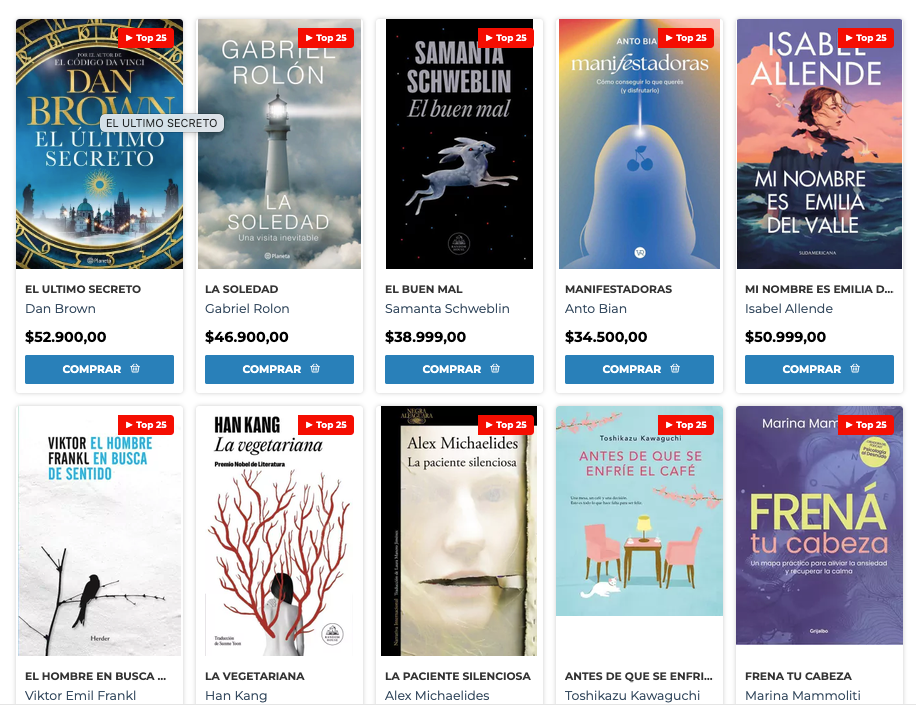
¿Cuántos títulos comparten en el top 10? Solo uno: “El hombre en busca del sentido”, de Víctor Frankl. Un libro de fondo, publicado hace varios años. Me parece ilustrativo porque es algo que se repite mes a mes.
Por supuesto, también podemos estar viendo públicos distintos, con intereses y hábitos de compra diferentes. La comparación de estos rankings no permite separar cuánto corresponde a cada factor. Mi hipótesis es que la oferta también modifica el comportamiento de la demanda: en MercadoLibre hay cientos de miles de títulos más que en Yenny y esa disponibilidad permite que aparezcan otras compras.
Creo que vamos a ver cada vez más fragmentación: muchos títulos con ventas más repartidas y acotadas por título. Esto afecta al negocio editorial tradicional, donde el juego consistía en publicar muchos ejemplares de “pocos” títulos. Hoy el juego pasa a ser publicar muchos títulos con pocos ejemplares. Va a pesar cada vez más tener un stock acotado, evitar capital inmovilizado, reducir depósitos y poder reimprimir con velocidad.
Una consecuencia lateral: es probable que los informes de producción, por ejemplo los de la Cámara Argentina del Libro, comiencen a mostrar una caída en la cantidad de ejemplares y a perder calidad en su información para tomar decisiones o analizar el sector. ¿Por qué? Porque miden solo la primera tirada. Una editorial tiene incentivos para imprimir 500 ejemplares y después reimprimir. Podría darse la paradoja de vender más libros mientras las estadísticas de producción parecen indicar lo contrario. Si las reimpresiones ganan peso, la primera tirada empieza a funcionar como una prueba de lanzamiento.
De acá se deriva otra consecuencia: el fondo editorial toma todavía más protagonismo.
En el mundo de las librerías físicas era imposible ofrecer el fondo completo de la mayoría de las editoriales. En MercadoLibre se puede. Eso refuerza la lógica de tomar las novedades como pruebas de lanzamiento y construir un catálogo que produzca un goteo continuo de ventas.
Tener 200 o 300 títulos que vendan diez ejemplares por mes resulta más interesante que tener diez títulos que vendan cien ejemplares por mes durante un año. El volumen de títulos pasa a tener otro peso.
Ficha mata stock.
La disponibilidad y la venta online se vuelven claves. Una buena ficha, con metadatos completos y posibilidad de compra, pesa frente a un ejemplar ubicado en una librería de Caballito o en cualquier otra sucursal.
Otra consecuencia: las habilidades necesarias para trabajar en este mundo son diferentes de las tradicionales.
Metadatos, SEO, publicidad en plataformas, redes sociales, email marketing, métricas y análisis de datos pasan a ser vitales. Campos tecnológicos a los que el sector editorial tradicional muchas veces les da la espalda.
En ese contexto aparecen nuevos jugadores que ocupan lugares importantes en MercadoLibre o con plataformas propias: BuscaLibre, Librenta, Liberate, MásLibros, entre otros.
También aumentan los incentivos para que las editoriales vendan directamente en MercadoLibre, salteando al distribuidor y a la librería.
En el canal tradicional, una editorial puede recibir entre el 45% y el 55% del precio de venta. En MercadoLibre, aproximadamente el 75%, dependiendo del precio del libro, del envío y de otras condiciones.
El problema para la librería física es que, si la demanda migra a MercadoLibre y necesita sumarse, tiene que pagar los costos de la plataforma con el 45% o 55% que recibe. Una parte muy importante de su margen queda en el camino.
De ahí la presión sobre las librerías físicas.
Por un lado, tienen dificultades para competir con una oferta que crece continuamente entre novedades, fondo, importados y usados. El lector empieza a no encontrar lo que busca y migra hacia el canal online.
Por otro, en un marketplace los costos de depósito, logística y otras tareas que tradicionalmente asumen distribuidoras y librerías quedan repartidos entre miles de vendedores.
Finalmente, si las librerías se suman a MercadoLibre para seguir a esa demanda, resignan una parte del margen que necesitan para sostener el local, los vendedores y su estructura.
LIBRERÍAS
El panorama para ellas es muy desafiante. Pueden entrar en MercadoLibre, darle todavía más poder y perder peso de marca. En la plataforma uno suele comprar un producto por su precio y sus condiciones; en pocos casos el vendedor pesa por sí mismo.
Resignan margen y corren el riesgo de entrar en un callejón sin salida, compitiendo con actores que nacieron preparados para ese canal. Empresas que buscan habilidades de ecommerce y depósitos ubicados en lugares estratégicos, más baratos que los locales a la calle que necesita una librería física.
El otro camino sería agruparse y construir un sitio donde ofrecer miles de títulos, usando ese peso conjunto como contrapeso. ¿Cuál es el problema que veo en esta opción? Es difícil reunir a librerías que parten de situaciones muy diferentes. Una de Palermo tiene problemas distintos de una en Jujuy. Incluso si lograran agruparse, tendrían que competir con una empresa que cotiza en el NASDAQ, tiene una capitalización cercana a los US$100.000 millones, factura alrededor de US$30.000M al año y cuenta con un ecosistema de productos, medios de pago y centros logísticos, entre otras.
EDITORIALES
Por el lado de las editoriales, creo que va a pesar cada vez más la cantidad de títulos frente a la cantidad de ejemplares por título. Parece un cambio menor, pero es enorme. Implica pensar cada título como un lanzamiento, una apuesta para probar su funcionamiento y ajustar el stock una vez conocida la demanda. Pasar a pensar en el ecosistema de títulos, el fondo editorial y el long tail del propio catálogo.
También vamos a ver cada vez más fenómenos que pasan desapercibidos para el sector tradicional.
Un caso que me parece ilustrativo es “La inmobiliaria inteligente”, que publicamos en abril de este año. El lanzamiento tuvo un evento online en YouTube de seis horas —gracias, Santi Magnin, autor del libro, por tus delirios— y una campaña de marketing muy trabajada para un nicho específico: los corredores inmobiliarios. Se convirtió en el libro más vendido en 24 horas en la historia de MercadoLibre, con 2.500 unidades.
Nunca pasó por librerías y muy probablemente ni siquiera sea percibido por buena parte del sector editorial.
Algo similar ocurre en otros países. Alex Hormozi rompió el récord mundial de ventas de libros en un lanzamiento, con 2,9 millones de unidades, autopublicándose. Sin embargo, muy poca gente del sector lo conoce. Pueden verlo en YouTube. Cualquier parecido con el lanzamiento del libro de Santi NO es casualidad. Guiño, guiño.
LECTORES
Finalmente, por el lado de los lectores, creo que vamos hacia una oferta cada vez mayor, con cientos de miles de títulos a disposición. En mi caso, lo veo como algo positivo: democratiza el acceso a los contenidos y nos da más posibilidades de elegir. Es el ejemplo que no me canso de repetir: los diez canales de la televisión tradicional frente a los miles y miles de videos disponibles en YouTube. Por supuesto, eso trae desafíos: la visibilidad de los contenidos, los filtros, la curaduría, la personalización de los gustos y el peso de los algoritmos.
Como señalé al comienzo, la idea de este artículo no es dar una teoría cerrada y totalmente cierta sobre lo que está pasando o sobre lo que va a pasar. Es un análisis: hipótesis, tendencias y posibilidades. Siempre con los datos como punto de partida para entender este mundo editorial que está cambiando.
Bibliografía recomendada
- Anderson, Chris. (2007). La economía Long Tail: de los mercados de masas al triunfo de lo minoritario. Barcelona: Ediciones Urano / Tendencias. Ediciones Urano.
- De Diego, José Luis (dir.). (2014). Editores y políticas editoriales en Argentina (1880-2010). Buenos Aires: Fondo de Cultura Económica. Fondo de Cultura Económica.
- López Winne, Hernán y Malumián, Víctor. (2026). La tirada: edición y riesgo. Trama Editorial. Trama Editorial. También se puede conseguir una edición en Fondo de Cultura Económica.
- Spector, Robert. (2006). Grandes casos empresariales: Amazon.com. Crecer rápido. Buenos Aires: Deusto.
Deja una respuesta